Sprawdź zawód

Finanse Ścieżka zawodowa

Biegły rewident

Bada sprawozdania finansowe i ocenia dowody, na których oprze wnioski. W kursie prześledzisz potwierdzenie należności, gdy odpowiedź kontrahenta różni się od danych spółki.

Praca w trzech krokach
  1. Ustal cel i datę badania
  2. Oceń odpowiedzi i rozbieżności
  3. Wnioskuj na podstawie dowodów

Na czym polega praca?

Ustal cel i datę badania
Powiąż należność, datę oraz potrzebny dowód.
Oceń odpowiedzi i rozbieżności
Rozdziel zgodny zapis, różnicę i brak odpowiedzi.
Wnioskuj na podstawie dowodów
Udokumentuj wyjaśnienie, ograniczenia oraz dalsze czynności.

Kod zawodu KZiS 241101

Z jakich narzędzi korzystasz?

Przykładowe programy, dokumenty i wyposażenie. Konkretny zestaw zależy od miejsca pracy.

Plan badania i dokumentacja w systemie audytowym
Powiąż cele badania z okresem oraz zapisem, który chcesz ocenić.
Zestawienie należności i rejestr potwierdzeń
Ustal, które zapytania wysłano i które odpowiedzi wpłynęły bezpośrednio od adresatów.
Arkusz różnic, dokumenty sprzedaży i rozrachunki
Porównaj okres, dowody i powód rozbieżności przed zapisaniem wniosku.

Jakich umiejętności potrzebujesz?

Umiejętności twarde

  • Planowanie badania i ocena ryzyka
  • Czytanie dokumentacji finansowej
  • Ocena wiarygodności dowodów
  • Uzasadnianie ustaleń i dokumentowanie pracy

Na początek: Zapisz, kto przygotowuje zestawienie i kto ocenia dowody.

Umiejętności miękkie

Przećwicz, jak powiedzieć to w pracy:

  • „Kontrahent potwierdził inną kwotę. Najpierw sprawdźmy, czy oba zapisy dotyczą tej samej daty.”
  • „Wydruk przekazany przez spółkę opiszę jako dokument od spółki. Status odpowiedzi bezpośredniej zapiszę oddzielnie.”

Program kursu

Zacznij od pierwszej lekcji lub wybierz temat. W każdym rozdziale znajdziesz przykład, schemat i ćwiczenie.

Kompendium zawodu

Pojęcia w pracy

Badanie sprawozdania finansowego
Praca służąca uzyskaniu podstawy do wyrażenia opinii o sprawozdaniu zgodnie ze standardami badania.
Niezależność
Obowiązek zachowania bezstronnego osądu zgodnie z właściwymi przepisami i zasadami etyki.
Należność
Kwota, której jednostka oczekuje od innego podmiotu, np. za wykonaną usługę.
Potwierdzenie zewnętrzne
Odpowiedź od niezależnego źródła uzyskana bezpośrednio przez biegłego rewidenta w ustalonym trybie.
Różnica w potwierdzeniu
Rozbieżność między posiadanym zapisem a odpowiedzią otrzymaną od strony potwierdzającej.
Dowód badania
Informacja używana do uzasadnienia ustaleń i wniosków z badania.

Zwroty w typowych sytuacjach

„Kontrahent potwierdził inną kwotę. Najpierw sprawdźmy, czy oba zapisy dotyczą tej samej daty.”
Ustawia wspólny punkt odniesienia.
„Wydruk przekazany przez spółkę opiszę jako dokument od spółki. Status odpowiedzi bezpośredniej zapiszę oddzielnie.”
Pozwala wskazać pochodzenie dowodu.
„Różnica jest wyjaśniona w części. Przy pozostałej kwocie zapisałem dokument do uzyskania.”
Zespół wie, na jakim etapie jest konkretne ustalenie.

Co możesz zapisać przy każdym saldzie

PozycjaDowódOcena do udokumentowania
AZgodna odpowiedź bezpośredniaUstal i opisz, jakiego salda i daty dotyczy
BOdpowiedź z różnicą i wzmianką o korekciePorównaj datę i dokumenty rozrachunku
CBrak odpowiedzi bezpośredniejUstal dalsze czynności i oceń dowód alternatywny

Każde saldo ma oddzielny stan dowodów. Przy różnicy ustal powód, a przy braku odpowiedzi dobierz dalsze czynności do pytania, na które badanie ma odpowiedzieć.

Sprawdź się w tej sytuacji

Jak opiszesz wiadomość przekazaną przez spółkę, jeśli odpowiedź nie wpłynęła bezpośrednio od adresata?

PIBR – wskazówki dotyczące potwierdzeń zewnętrznych

Projekt praktyczny PRO

Trzy odpowiedzi na koniec roku

Spółka przekazuje obraz wiadomości dotyczącej C, a dokument związany z B ma datę już po zamknięciu roku. Sprawdź, czy dowody obejmują właściwą datę i pochodzą z wiarygodnego źródła. Opisz wpływ na zakres dalszej pracy.

Co przygotujesz? Arkusz trzech sald z oceną źródeł i notatką dla zespołu badającego, która pokazuje, co nadal trzeba wyjaśnić..

  1. Ustal cel i datę badania
  2. Zestaw dwa możliwe działania
  3. Zmień decyzję po nowej informacji
  4. Wnioskuj na podstawie dowodów

14,90 zł · jednorazowo za 30 dni dostępu.

Zobacz pakiet PRO →

Warto wiedzieć przed pierwszym dniem

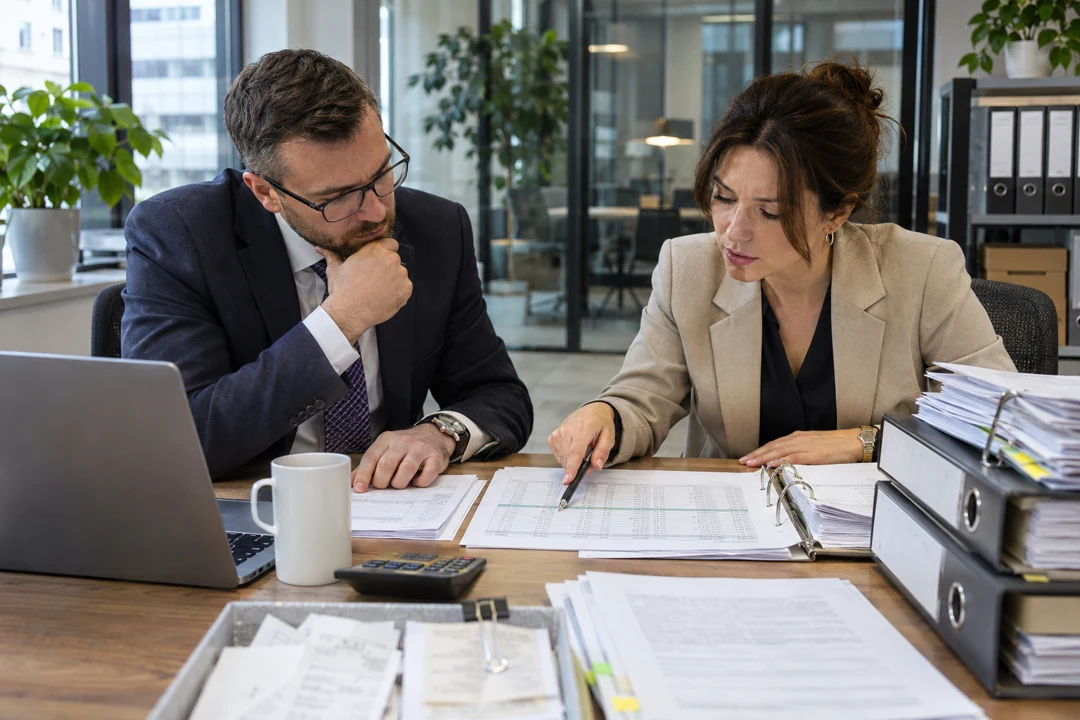
Biegli rewidenci porównują zestawienie należności z dokumentami zebranymi podczas badania.
Ilustracja wygenerowana dla serwisu „Sprawdź zawód”

Mowa ciała w pracy

Wskazuj konkretną pozycję dokumentu w widoku dostępnym dla uprawnionego rozmówcy. Zrób pauzę przed przejściem do kolejnego ustalenia.

Źródła do nauki PIBR – krajowe standardy badania, w tym KSB 505 · PIBR – wskazówki dotyczące potwierdzeń zewnętrznych · PIBR – kwalifikacje i wpis do rejestru · Dziennik Ustaw – ustawa o biegłych rewidentach · Dziennik Ustaw – zmiana ustawy z 2026 r. · Grupa Gumułka Audyt – oferta dla biegłego rewidenta

Przećwicz rozmowę kwalifikacyjną

Odpowiedz na głos, a potem rozwiń przykładową odpowiedź.

Co zrobisz, jeśli odpowiedź od kontrahenta pokazuje inne saldo niż księgi badanej spółki?

Ustalę datę obu zapisów, zidentyfikuję pozycje tworzące różnicę i sprawdzę dokumenty. Samą różnicę udokumentuję z jej źródłem i przyczyną albo ze statusem do wyjaśnienia.

Czy brak odpowiedzi oznacza, że saldo jest nieprawidłowe?

Oznacza, że ta odpowiedź nie stanowi dostępnego dowodu. Ustalę odpowiednie dalsze czynności według standardów i celu badania.

Zadanie rekrutacyjne

Masz zgodną odpowiedź A, różnicę w odpowiedzi B i brak odpowiedzi C. Przygotuj trzy wpisy do dokumentacji i wskaż, co następnie rozważysz w każdym przypadku.

Plan pracy nad zadaniem
  1. Ustal cel i datę badania
  2. Oceń odpowiedzi i rozbieżności
  3. Wnioskuj na podstawie dowodów
Pokaż kryteria wykonania
  • Rozróżniasz trzy sytuacje i przypisujesz je do daty oraz celu badania.
  • Podajesz źródło każdego dowodu i zakres tego, co może potwierdzić.
  • Wyjaśniasz, jak rozpatrzyć różnicę i brak odpowiedzi przed wnioskowaniem.

Pierwszy dzień w pracy

Z opiekunem prześledź jedną pozycję od planu badania do zapisanej decyzji. Ustal, jak zespół dokumentuje niezależność i jak chroni dane otrzymane od jednostki oraz kontrahentów.

Widełki wynagrodzeń

Biegły rewident · Archiwalna oferta z 2026 r. · widełki miesięczne brutto dla umowy o pracę. W tym samym ogłoszeniu kontrakt B2B miał odrębne warunki.

Warszawa · Grupa Gumułka Audyt
15 000–20 000 zł

Źródło Grupa Gumułka Audyt – oferta dla biegłego rewidenta

Porównaj z pokrewnymi zawodami

Audytor wewnętrzny
Sprawdza procesy i realizację zaleceń w organizacji.
Kontroler finansowy — zakład produkcyjny
Porównuje koszty produkcji i wyjaśnia różnice kierownikowi zakładu.

Inne kursy z tej branży

Wszystkie kursy w branży: Finanse i księgowość →